被称作"殡葬茅"的福寿园,已经停牌整整半年。这家曾经毛利率常年超80%、比茅台还能赚钱的港股龙头,从2026年3月20日至今没有恢复交易,市值从巅峰近300亿港元滑落到停牌前的约61亿港元,缩水近八成。
停牌的导火索来自内部:独立法证调查在2016年至2025年间识别出69笔存疑交易,合计金额约2341.26万元。联交所为此下发六项复牌指引,18个月整改期限至2027年9月19日届满,留给公司的时间还有不到一年。
股票配资开户入口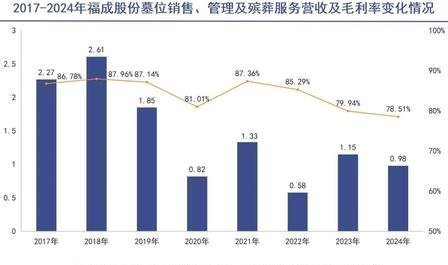
回顾这家昔日光环加身的公司,2013年上市时公开发售获超额认购680倍,冻资超千亿港元,7.77万人争抢,上市首日大涨44.75%。当年它的净利润率38.5%,高过茅台,也高过最赚钱的房企中海地产,殡葬生意的暴利属性显露无疑。
转折发生在最近两年。2023年营收26.28亿元刚站上历史顶点,2025年上半年就交出了上市12年来的首份亏损成绩单——营收6.11亿元,亏损2.61亿元。从年赚几个亿到半年亏掉2.6亿,基本面崩塌的速度远超市场预期。
更值得警惕的是,福寿园的困境并非行业性的需求萎缩。数据显示,2024年末中国60岁及以上人口已达3.1亿,殡葬市场的刚需底盘仍在变大。公司的问题出在内控和公司治理上,而非市场变了天。
眼下最扎心的消息来自二级市场:停牌期间,投资者龚海林抛出要约,拟以每股0.1港元收购最多1.15亿股,较停牌前2.64港元的收盘价折让96.21%。这一报价几乎宣告了普通股东手中的筹码已趋近于零,伤痛从报表蔓延到了账户。
福寿园的崩塌给整个行业敲响了警钟:高毛利不等于高治理。此前资本市场给殡葬股极高估值,默认了"利润丰厚、增长稳定"的逻辑,而实控人层面的资金腾挪和内控漏洞,足以让数十亿市值一夜蒸发,这类案例值得所有高毛利行业引以为戒。
元股证券:ygzq.hk从投资参考角度看,停牌股的流动性风险常被低估。一旦陷入法证调查和复牌拉锯战,即便最终能恢复交易,其间丧失的不仅仅是时间成本,还可能包含重整导致的股东权益大幅稀释。面对此类标的,普通投资者更应谨慎评估复牌的不确定性。

卖了一辈子墓地的福寿园,如今正在资本市场为自己的"身后事"挣扎。不管最终走向复牌还是退市,这300亿规模崩塌的故事都在提醒所有投资者:生意再好免息股票配资,治理失衡也会把价值埋葬。
炒股配资服务评测网提示:本文来自互联网,不代表本网站观点。